
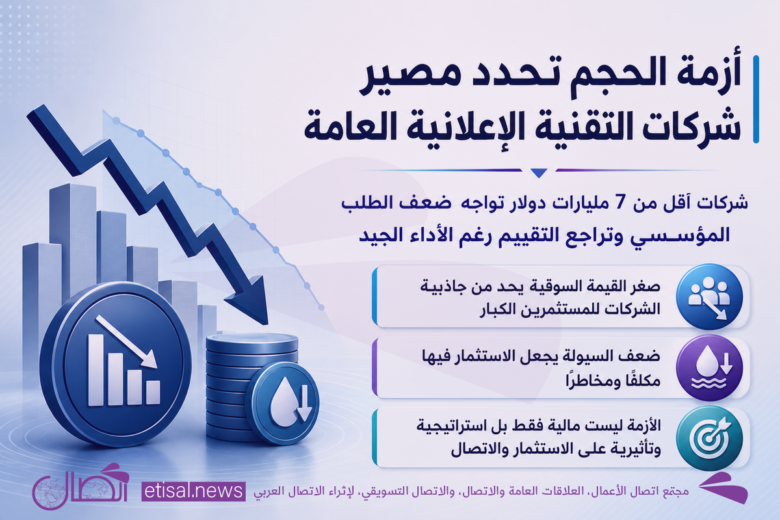
“من الصعب أن تكون شركة بقيمة 7 مليارات دولار.” بهذه العبارة يلخص جوش ويبمان، أحد أبرز المصرفيين في قطاع التقنية، أزمة تتجاوز حدود الأداء التشغيلي لشركات التقنية الإعلانية العامة، لتكشف عن تحدٍ أعمق يرتبط بصغر حجمها السوقي. فالشركات التي تقل قيمتها عن هذا الحد تجد نفسها عاجزة عن جذب الاستثمارات المؤسسية الكبرى، ما يؤدي إلى ضعف تقييمها ويهدد استمرارها في الأسواق العامة.
هذه الأزمة ليست مجرد مسألة مالية، بل تمس مباشرة الاستراتيجيات المهنية للعاملين في قطاع الاتصال والتسويق، حيث تتغير قواعد اللعبة بشكل قد يعيد رسم مستقبل الاستثمار والمنافسة في المجال.
فلماذا أصبح حجم الشركة العامة عاملًا حاسمًا يتجاوز الأداء التشغيلي؟ وكيف ينعكس هذا التحول البنيوي على القطاع بأكمله؟
متداول اليوم:
شهد قطاع التقنية الإعلانية تحولًا دراماتيكيًا مع تراجع تقييمات شركاته العامة الصغيرة مقارنة بقطاع التكنولوجيا، وظهور موجة استحواذات وخصخصة واسعة، بينما تعرضت أبرز الشـركات مثل The Trade Desk لتغييرات تصنيفية مؤثرة. هذا التطور يغير جذريًا فرص الاستثمار واستراتيجيات الخروج، وينذر بتحول طويل الأمد في بنية السوق وأدوار المستثمرين والمؤشرات.
مشكلة الحجم: لماذا يعاني القطاع؟
تواجه شركات التقنية الإعلانية أزمة هيكلية تتجاوز حدود الأداء التشغيلي لتتمحور حول معضلة الحجم السوقي والسيولة. فحتى مع تحقيق نتائج تشغيلية جيدة، تبقى هذه الشركات أقل جاذبية للصناديق والمؤشرات الكبرى إذا ظلت قيمتها السوقية صغيرة نسبيًا. صغر الحجم يؤدي إلى ضعف عمق الطلب على السهم، ويجعل من الصعب على المستثمرين المؤسسيين بناء مراكز كبيرة دون التأثير على السعر بشكل مبالغ فيه، ما ينعكس سلبًا على التقييم العام للشركة واستقرار إدارتها.
تشير الأدلة إلى وجود عتبة غير رسمية حول 7 مليارات دولار، حيث يصبح حجم شركات التقنية الإعلانية عند هذا المستوى أو دونه أقل قدرة على جذب اهتمام مؤسسي كافٍ، رغم أنها ليست شركات صغيرة بالمعايير المطلقة. القيمة السوقية لشركات التقنية الإعلانية تحدد مدى جاذبيتها للمستثمرين الكبار. هذه العتبة ليست معيارًا تنظيميًا، بل توصيف عملي لواقع السوق: الصناديق الكبيرة تفضل الأسهم ذات السيولة المرتفعة والقيمة السوقية الضخمة، ما يترك الشركات الأصغر في دائرة ضيقة من الطلب المؤسسي.
كلما انخفضت القيمة السوقية، تراجعت السيولة وقلّ وزن السهم في المؤشرات المالية، ما يصعّب على الصناديق الكبيرة الاستثمار دون تحريك السعر بقوة. النتيجة هي تراجع الطلب المؤسسي، وتعرض الشركات لضغوط تقييمية مستمرة حتى لو لم تكن أعمالها في حالة انهيار. هذا يفسر لماذا تتعرض هذه الشركات لضغط تقييمات وتدفقات رؤوس أموال حتى في غياب مشاكل تشغيلية حادة، ويضعها في موقف هش أمام موجات إعادة الهيكلة أو الخروج من الأسواق العامة.
من أزمة تقييم إلى موجة خصخصة: كيف ترجمت السوق الأزمة إلى أفعال؟
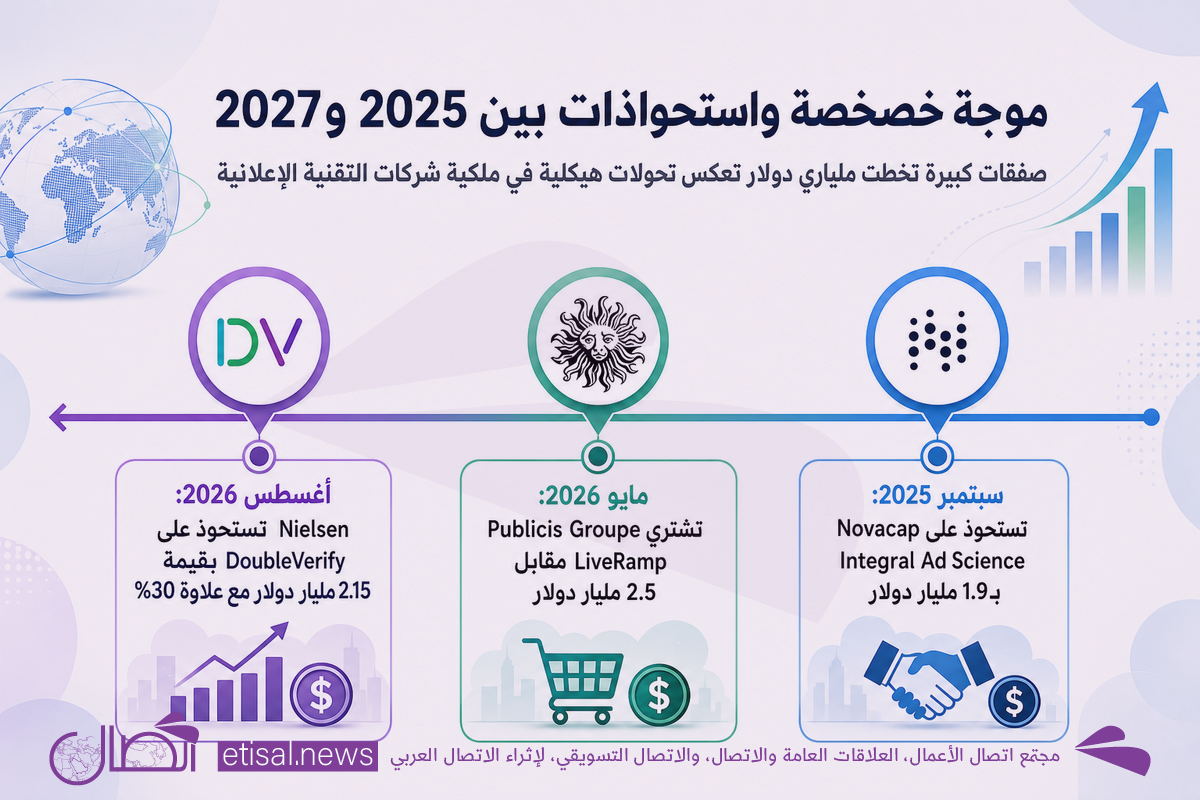
تجلت أزمة التقييم في القطاع خلال 2025-2027 في موجة واضحة من صفقات الخصخصة والاستحواذات، حيث تحولت عدة شركات من الملكية العامة إلى الخاصة أو انتقلت إلى أيدي مشترين استراتيجيين. من أبرز الأمثلة استحواذ Novacap على Integral Ad Science في صفقة قاربت 1.9 مليار دولار في سبتمبر 2025، تلاها إعلان Publicis Groupe عن شراء LiveRamp مقابل نحو 2.5 مليار دولار في مايو 2026، ما عكس استمرار شهية المشترين الاستراتيجيين لأصول القطاع.
في أغسطس 2026، وافقت Nielsen على الاستحواذ على DoubleVerify في صفقة نقدية بقيمة 2.15 مليار دولار، مع دفع 13.60 دولارًا للسهم، أي بعلاوة تقارب 30% على متوسط السعر المرجح حجمًا خلال 60 يومًا. هذه العلاوة توضح أن المشترين يرون قيمة كامنة في الأصول حتى عندما يكون السوق العام متحفظًا أو ضاغطًا على التقييمات. كما شهدت أوروبا خروج Cint من ناسداك ستوكهولم عبر صفقة خصخصة بقيادة Triton، ما يؤكد أن الظاهرة ليست أمريكية فقط بل عالمية.
هذه الصفقات لم تكن أحداثًا معزولة، بل جزء من نمط متكرر يعكس تغيرًا هيكليًا في مشهد الشركات العامة للقطاع. تقلصت قائمة الشركات المدرجة، وأصبحت الملكية الخاصة أو الاستحواذ الاستراتيجي خيارًا واقعيًا أمام مجالس الإدارة عندما يعجز السوق العام عن دعم تقييمات مستقرة. في الوقت ذاته، أبدت شركات تقنية كبرى مثل Salesforce وAdobe وOpenAI اهتمامًا بعمليات شراء أو تحالفات في الفضاء نفسه، ما يدل على أن ضعف السوق العام لا يعني انعدام القيمة الصناعية، بل إعادة توزيعها إلى مالكين مختلفين.
من زاوية أخرى، تبرز القيمة السوقية لشركات التقنية الإعلانية كعامل رئيسي في تفسير هذه التحولات، إذ أن تراجع القيمة السوقية يدفع الشركات إلى خيارات الخصخصة أو الاستحواذ، ويعيد تشكيل خريطة الملكية في القطاع.
تأثير المؤشرات والتصنيف: عندما يغير الحجم قاعدة المستثمرين
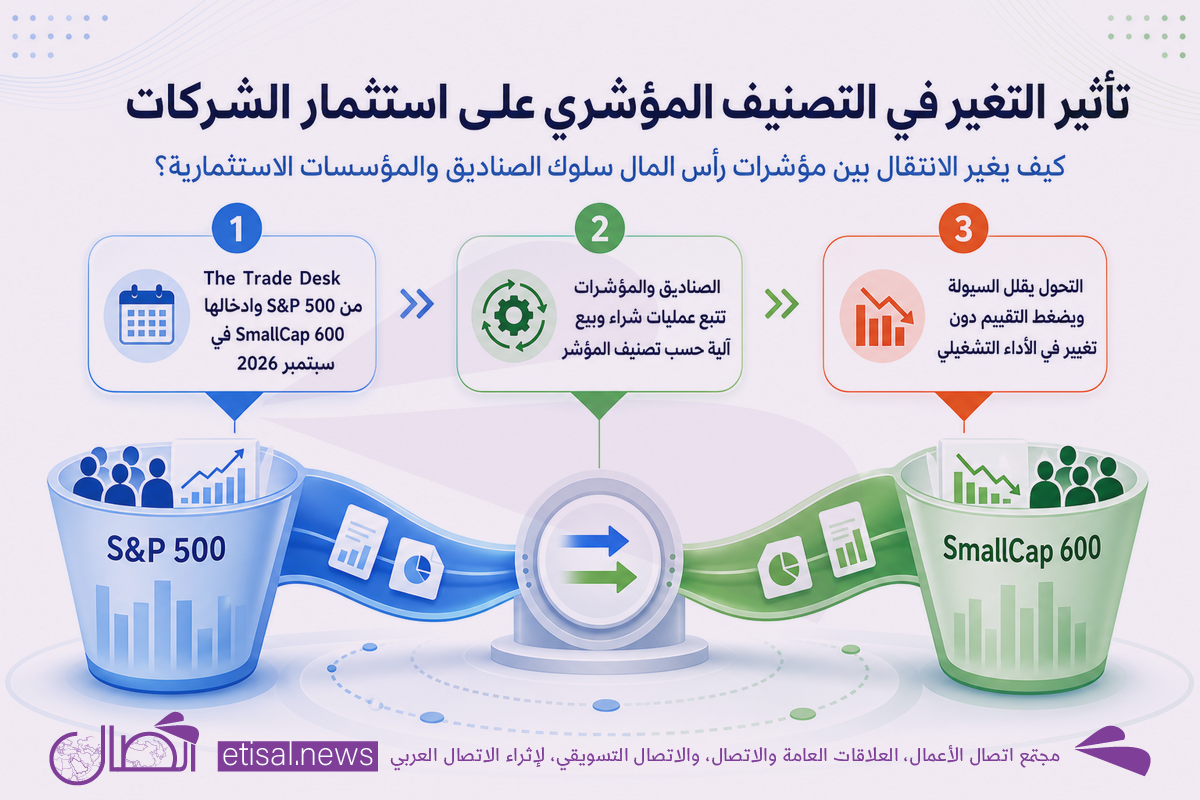
تلعب المؤشرات المالية مثل S&P 500 وSmallCap 600 دورًا محوريًا في تحديد جاذبية الاستثمار وحجم الطلب على أسهم شركات التقنية الإعلانية. استثمار شركات التقنية الإعلانية يتأثر مباشرة بتغير التصنيف المؤشري. فعندما تتغير تصنيفات الشركات ضمن هذه المؤشرات، يتغير تلقائيًا سلوك الصناديق والمؤسسات الاستثمارية التي تتبع استراتيجيات شراء سلبية (index-tracking). مثال ذلك حالة The Trade Desk، التي أُزيلت من S&P 500 وأُدرجت في SmallCap 600 في سبتمبر 2026، ما أدى إلى إعادة توجيه التدفقات الاستثمارية بعيدًا عنها.
آلية التأثير هنا رقمية وميكانيكية: انخفاض القيمة السوقية يؤدي إلى تراجع وزن الشركة في المؤشر، ما يدفع الصناديق المرتبطة بالمؤشر إلى بيع السهم أو تقليص ملكيتها فيه، في حين قد تشتريه صناديق أخرى مرتبطة بمؤشرات الشركات الصغيرة. هذا التحول لا يعكس بالضرورة حكمًا نوعيًا على الشركة، بل هو نتيجة لضبط نطاقات رأس المال داخل المؤشرات. توقيت التنفيذ، كما حدث في 21 سبتمبر 2026، يحدد متى تبدأ هذه التدفقات في التأثير الفعلي على السيولة والسعر.
بالتالي، تغير التصنيف المؤشري يمكن أن يؤدي إلى تقلص السيولة وتراجع الطلب المؤسسي، حتى لو لم تتغير أساسيات الشركة التشغيلية، ما يجعل البقاء ضمن مؤشرات كبرى عاملًا حاسمًا في استقرار التقييمات وجاذبية السهم للمستثمرين الكبار.
هل كل شيء بسبب الحجم؟: الحجة المضادة وديناميات النمو
رغم مركزية عامل الحجم في تفسير أزمة شركات التقنية الإعلانية العامة، إلا أن الأداء التشغيلي ومعدلات النمو يظلان محوريين في تحديد مصير الشركات. فمثال The Trade Desk يوضح أن الشركة رغم حجمها الكبير نسبيًا، تعرضت لهبوط حاد في سعر سهمها تجاوز 80% منذ منتصف 2025، وذلك نتيجة تباطؤ النمو واشتداد المنافسة، ما أدى في النهاية إلى خروجها من مؤشر S&P 500. هذا يبرز أن السوق يعاقب ضعف الزخم التشغيلي حتى في الشركات التي تتجاوز عتبة الحجم الحرجة.
كذلك، تراجع إيرادات Criteo بنسبة 14% ترافق مع دخولها في محادثات خصخصة نشطة، ما يربط بين ضعف النمو واهتمام المشترين الخاصين. هذه الأمثلة تدعم الحجة المضادة بأن التقييمات الضعيفة ليست حتمًا نتيجة صغر الحجم فقط، بل أيضًا لتباطؤ الإيرادات أو فقدان الجاذبية الاستراتيجية. ومع ذلك، لا ينفي ذلك دور الحجم، بل يوضح أن الأزمة ناتجة عن تفاعل عدة عوامل هيكلية وتشغيلية معًا.
دروس للمحترفين: نحو إعادة تعريف الاستثمار والإدارة في التقنية الإعلانية
تفرض التحولات الأخيرة في قطاع التقنية الإعلانية العامة على المهنيين والمستثمرين إعادة النظر في استراتيجياتهم الاستثمارية والإدارية. استثمار شركات التقنية الإعلانية يتطلب فهماً عميقاً لديناميات السوق والسيولة. أولًا، يجب أن يدرك المستثمرون المؤسسيون أن سيولة السهم وملاءمته للمؤشرات باتت عوامل لا تقل أهمية عن معدلات النمو عند تقييم الفرص، إذ قد تبقى الشركات الصغيرة خارج تدفقات رأس المال السلبي النشطة حتى لو كانت أعمالها مستقرة.
أما مجالس الإدارة والتنفيذيون، فعليهم أن يضعوا في الحسبان أن خيار الخصخصة أو الدمج أو البيع الاستراتيجي قد يصبح أكثر جاذبية عندما يعجز السوق العام عن دعم تقييمات مستقرة. ينبغي أيضًا تعزيز الاتصالات مع الملاك والمؤسسات الاستثمارية حول واقع السيولة والتصنيف المؤشري، وتبني سياسات مرنة للتخارج أو إعادة الهيكلة عند الحاجة.
للمحللين القطاعيين، تبرز ضرورة الفصل بين أثر الحجم وأثر النمو والمنافسة عند تفسير تقييمات السوق ومسارات الخروج، مع الانتباه إلى أن ضعف السوق العام لا يعني بالضرورة انهيار القيمة الصناعية للقطاع، بل قد يعيد توزيعها بين مالكين جدد أو هياكل ملكية مختلفة.
هل تنطبق الأزمة على السوق السعودي؟: لمحة مختصرة
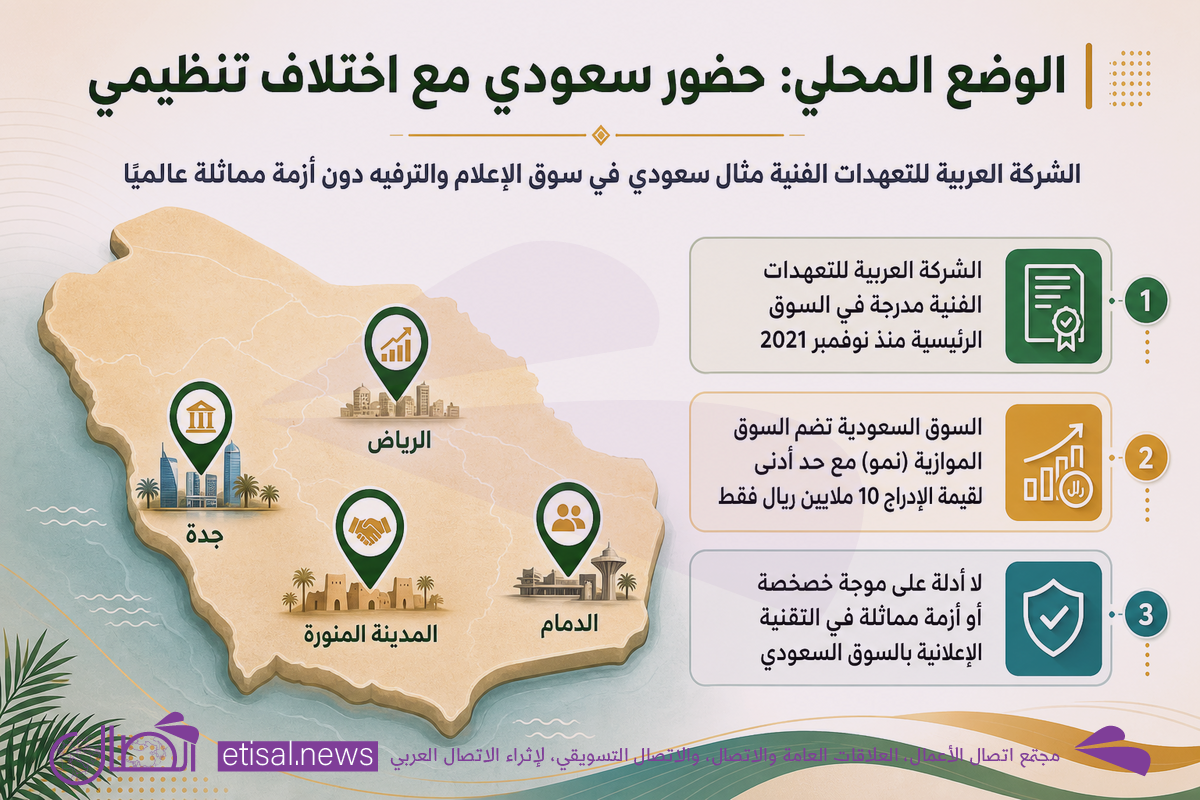
في السعودية، توجد شركة مدرجة ذات صلة بالنشاط الإعلاني، وهي الشركة العربية للتعهدات الفنية، المدرجة في السوق الرئيسية ضمن قطاع الإعلام والترفيه منذ نوفمبر 2021. مع ذلك، يختلف الإطار التنظيمي السعودي عن الأسواق العالمية، إذ يشمل السوق الموازية (نمو) مع حد أدنى للقيمة السوقية المتوقعة عند الإدراج يبلغ 10 ملايين ريال. هذا الاختلاف في بنية الإدراج والسيولة يعني أنه لا توجد أدلة على وجود أزمة مماثلة للشركات العامة الصغيرة في التقنية الإعلانية بالسوق السعودي.
الخلاصة
الأزمة التي تواجهها شركات التقنية الإعلانية العامة ليست مجرد مسألة حجم شركات التقنية الإعلانية أو أداء تشغيلي منفصل، بل تنبع من تفاعل معقد بين هذين العاملين مع سيولة الأسهم وقوة النموذج التشغيلي. صغر الحجم السوقي يحد من عمق الطلب المؤسسي وقدرة الشركات على جذب تدفقات رأس المال المهمة، مما يضغط على تقييماتها ويحفز موجة خصخصة واستحواذات تعيد رسم المشهد الاستثماري في القطاع.
ومع ذلك، لا يمكن قراءة هذه الأزمة بمعزل عن العناصر التشغيلية والنمو والتنافسية التي تؤثر أيضًا على مسارات التقييم والبقاء في الأسواق العامة. فالحقيقة أن التغيرات في التصنيفات والمؤشرات المالية تؤكد أن الديناميات المؤسسية والاستثمارية تعمل على إعادة توزيع الطلب والملكية بشكل مستمر.
هذه الموجة من الخصخصة والاستحواذات تمثل خطوة استراتيجية في تطوير القطاع وليس مجرد انكماش عابر، مما يفتح تساؤلات مهمة حول مستقبل حوكمة واستثمارات قطاع الاتصال والتسويق في ظل هذه التحولات المتسارعة.


